
Note de conjoncture des IM - Octobre 2026
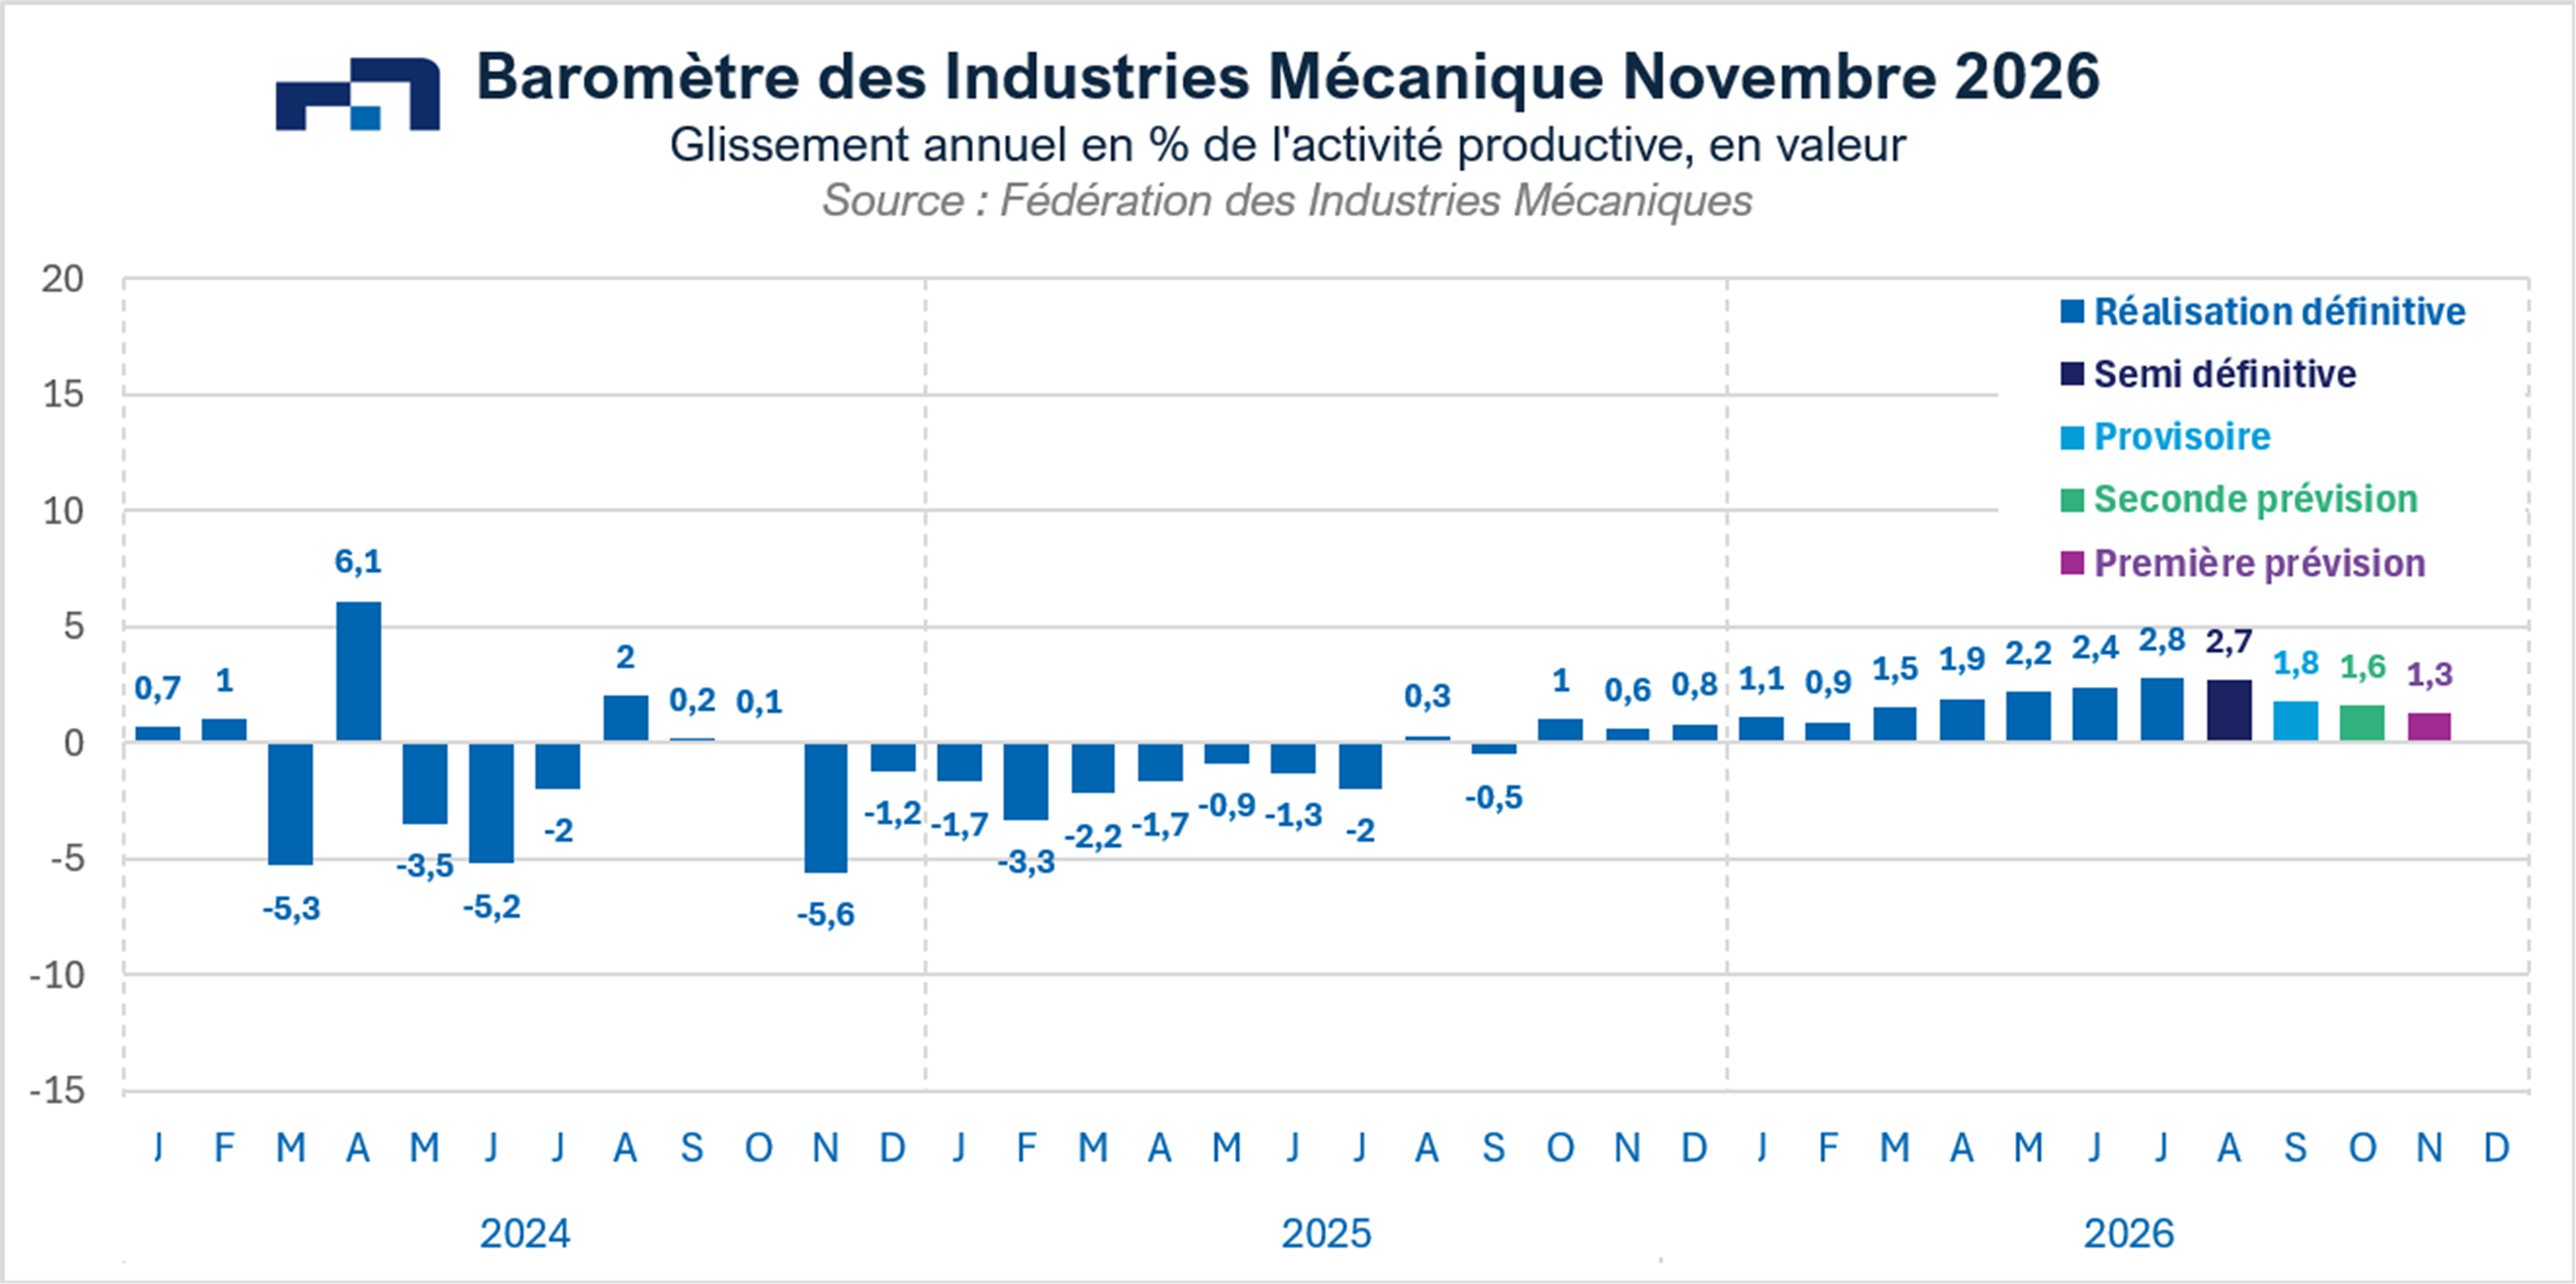
Selon les différentes enquêtes de conjoncture, l’activité se détend légèrement en France au mois de septembre 2026. Le climat des affaires se replie dans le commerce de détail, le service et le commerce de gros. A l’inverse, une stabilisation est enregistrée dans l’industrie et le bâtiment. La situation dans l’industrie s’explique par l’évolution des biens d’équipement et celle des matériels de transport, soutenue par l’industrie de la défense et la construction de centres de données selon la Banque de France. Cette détente enregistrée au niveau de l’ensemble de l’économie se traduit par un ralentissement de la croissance en valeur de l’activité des industries mécaniques. Après avoir atteint un pic de + 2,8 % au mois de juillet 2026, la hausse de l’activité en valeur devrait être ramenée à + 1,3 % en glissement annuel au mois de novembre 2026.
La croissance est relativement molle sur le maché domestique. Les résultats de l’enquête mensuelle de conjoncture réalisée par la Fédération des Industries Mécaniques auprès des entreprises et des professions mécaniciennes aux mois de septembre 2026 correspondent à une légère croissance du chiffre d’affaires des constructeurs en France. En outre, les importations n’ont progressé que de
+ 1,8 % en valeur selon les douanes françaises durant les huit premiers mois de 2026. L’augmentation des prises de commandes sont comprises entre [0 et + 2 %] selon la même enquête. Le niveau d’activité reste faible entre les différentes branches de la construction mécanique ainsi que dans l’industrie lourde (sidérurgie, cimenterie, mines et carrières) et la filière construction alors que le volume reste significatif avec l’aéronautique et la construction navale. Le niveau est considéré normal avec les autres secteurs clients.
Quant aux exportations des industries mécaniques, une hausse de + 3,9 % en valeur est enregistrée par les douanes françaises durant les huit premiers mois de 2026. Cette augmentation globale résulte d’une progression des expéditions vers la plupart des zones géographiques : + 3,9 % vers les pays membres de l’Union européenne, + 4,6 % vers le reste de l’Europe, + 5,2 % vers l’Afrique, + 8 % vers l’Asie Océanie,
+ 4,2 % vers l’Amérique du Sud et + 0,7 % vers l’Amérique du Nord. Seules les exportations à destination du Moyen-Orient diminuent pour la période étudiée (– 4,4 %).
Equipements de production et équipements mécaniques
L’augmentation des ventes se maintient à + 3 % durant les huit premiers mois de 2026 pour l’ensemble de cette famille d’équipements, soit + 1,8 % en volume. Le chiffre d’affaires progresse de + 8 % pour le matériel de levage et de manutention, + 8,8 % pour la fabrication de fours et brûleurs industriels, + 5,3 % pour le machinisme agricole et + 4,2 % pour les machines pour l’extraction ou la construction. A l’inverse, les livraisons de machines diminuent pour les équipements pour la métallurgie (- 13,4 %), pour la fabrication de machines pour les industries du papier et du carton (- 6,4 %) et pour la fabrication de machines d’imprimerie (– 5,3%). Selon les entreprises et les professions mécaniciennes qui répondent à l’enquête mensuelle de conjoncture FIM, les commandes enregistrées depuis le début de l’année sont en légères augmentation mais restent inférieures à + 2 % en valeur malgré une bonne progression des prises d’ordre à l’exportation.
Composants et sous-ensembles intégrés
Les facturations de composants et sous-ensembles intégrés progressent de + 1,6 % en valeur durant les huit premiers mois de 2026 (- 1 % en volume). Cette situation résulte de deux évolutions différentes. Les ventes de moteurs et de turbines, de générateurs de vapeur ainsi que celles d’équipements hydrauliques et pneumatiques sont en nette croissance, respectivement de + 11,7 % et + 9,7 % en valeur durant les huit premiers mois de 2026 alors que le chiffre d’affaires de pompes et compresseurs et d’articles de la robinetterie est en diminution comparé à la même période de l’année précédente. Les opinions des entreprises mécaniciennes sur les prises de commandes et sur la production devraient se stabiliser au cours des prochains mois.
Pièces mécaniques issues de la sous-traitance
Le chiffre d’affaires réalisé par l’ensemble des entreprises augmente de + 3,5 % en valeur durant les huit premiers mois de 2026 (+ 2,5 % en volume). Toutes les branches participent à cette augmentation. Les hausses les plus fortes sont enregistrées par le traitement et revêtement des métaux (+ 5,5 %) et la mécanique industrielle (+ 4,8 %). Le niveau du solde d’opinions sur la production future et les perspectives des industriels se stabilisent. Une partie de l’activité de ce secteur est tirée par la bonne tenue de l’aéronautique et celle de la construction navale alors que la sous-traitance automobile reste à la traîne.
Produits de grande consommation
Les facturations de ce secteur sont en très légère progression en valeur (+ 0,7 % en valeur) alors que l’activité baisse de - 1,1 % au cours des huit premiers mois de 2026. Les ventes de la coutellerie sont en nette progression (+ 8,9 % en valeur). A l’inverse, la fabrication d’outillage portatif à moteur incorporé enregistre une baisse de – 8,3 % en valeur.
Au total, l’augmentation en valeur des facturations des industries mécaniques enregistrée durant les huit premiers mois de 2026 est de + 2,6 % en glissement annuel, soit + 1,1 % en volume. La progression pour l’ensemble de l’année 2026 devrait être limitée car les perspectives sur les dépenses d’investissements des secteurs clients en France ne devraient pas s’améliorer (- 0,1 % en volume, soit + 2 % avec l’inflation). A l’inverse, les perspectives de ventes à l’exportations devraient rester favorables au cours des prochains mois.
A télécharger
Note de conjoncture - Octobre 2026.pdf
Contact
Désiré RAHARIVOHITRA - draharivohitra@fimeca.org